

الأخبار والرؤى
مستجدات الصناعة الكيميائية وأخبار الشركة
اتجاهات توريد المواد الخام الكيميائية الصناعية في عام 2024: توطين سلسلة التوريد، والتحولات نحو المواد الأولية الخضراء، واستراتيجيات الحد من تقلبات الأسعار
ثلاثة تحولات في التوريد تعيد تشكيل مشتريات المواد الخام الكيميائية الصناعية في عام 2024
إذا كنت تقيّم توريد المواد الخام للإنتاج الكيميائي الصناعي — أو تقدّم المشورة للفرق التي تقوم بذلك — فمن المرجح أنك تواجه ثلاثة ضغوط مستمرة: فترات تسليم تتجاوز المعايير التاريخية، وارتفاعات مفاجئة في أسعار المواد الأولية دون ارتباط واضح بمؤشرات السلع الأساسية، وعمليات تدقيق امتثال تتعمق في وثائق المنشأ أكثر من أي وقت مضى. وهذه ليست نقاط ألم معزولة، بل هي أعراض لتحولات هيكلية تتقارب الآن في الوقت الفعلي — وهي تغيّر ما يعنيه «التوريد الاستراتيجي» فعليًا على أرض الواقع.
إن السردية السائدة — التي تعتبر التوطين والمواد الأولية الخضراء وتخفيف التقلبات «اتجاهات ناشئة» — تغفل الواقع التشغيلي. بالنسبة لمقيّمي الأعمال الذين يراجعون عقود الموردين، أو تخصيص رأس المال لخطوط الإنتاج الجديدة، أو حتى نماذج التقييم الداخلي للمخاطر، فقد تجاوزت هذه التحولات بالفعل عتبات التبني. وما يهم الآن ليس ما إذا كانت تحدث، بل أين وبأي سرعة تترسخ — وأي الظروف تحدد ما إذا كان تحول معين يعزز أو يزعزع موقفك الشرائي المحدد.
التوطين لا يتعلق بالجغرافيا وحدها — بل بعتبات التحكم
غالبًا ما يُنظر إلى «التوريد القريب» و«الإقليمية» باعتبارهما استجابتين للاحتكاك الجيوسياسي. لكن عمليًا، لا يقتصر الدافع على مخاطر الحدود — بل يتمثل في تآكل مستوى تحمّل التأخير المقبول. فعندما يؤدي تأخير واحد في ميناء إلى تأخيرات متتابعة للدفعات عبر ثلاث تركيبات لاحقة، أو عندما توقف اختلافات في وثائق الجمارك شحنة لمدة 11 يومًا (وهو أمر غير نادر في الربع الأول من 2024 للمذيبات العطرية التي تمر عبر مراكز إعادة الشحن في جنوب شرق آسيا)، فإن تكلفة المسافة لا تُقاس بالأميال، بل بسلامة دورة التركيب.
وقد أعاد ذلك تعريف ما يُعتبر «محليًا». بالنسبة لمركّب البوليمرات الأوروبي، قد يستوفي توريد أكسيد البروبيلين من مصنع في شمال ألمانيا المعايير الجغرافية — ولكن إذا كانت تلك المنشأة تعتمد على مادة أولية من الكلور المستورد تمر عبر محطات روتردام الخاضعة للازدحام المتكرر، فإنها تفشل في اختبار التحكم. ويعتمد التوطين الحقيقي الآن على شرطين قابلين للتحقق: إمكانية تتبع منشأ المادة الأولية ضمن ≤2 اختصاصين قضائيين، وقدرة طوارئ داخل الإقليم (مثل الوصول الاحتياطي إلى وحدة تكسير الإيثيلين) يمكن تفعيلها خلال 72 ساعة، وليس أسابيع.
ويكون ذلك أكثر أهمية للشركات التي تعمل ضمن جداول زمنية صارمة للإفراج عن الدفعات (مثل الطلاءات المتخصصة والوسائط الصيدلانية) أو التي لديها مخزون احتياطي محدود بسبب قيود رأس المال العامل المتقلب. فبالنسبة إليها، لا يتعلق التوريد الإقليمي بتقليل تكاليف الشحن، بل بإزالة الاعتماديات ذات نقطة الفشل الواحدة في المرحلة الأولى من سلسلة الإمداد.
المواد الأولية ذات الأساس الحيوي: التبني حقيقي — لكن ليس في المجالات التي قد تتوقعها
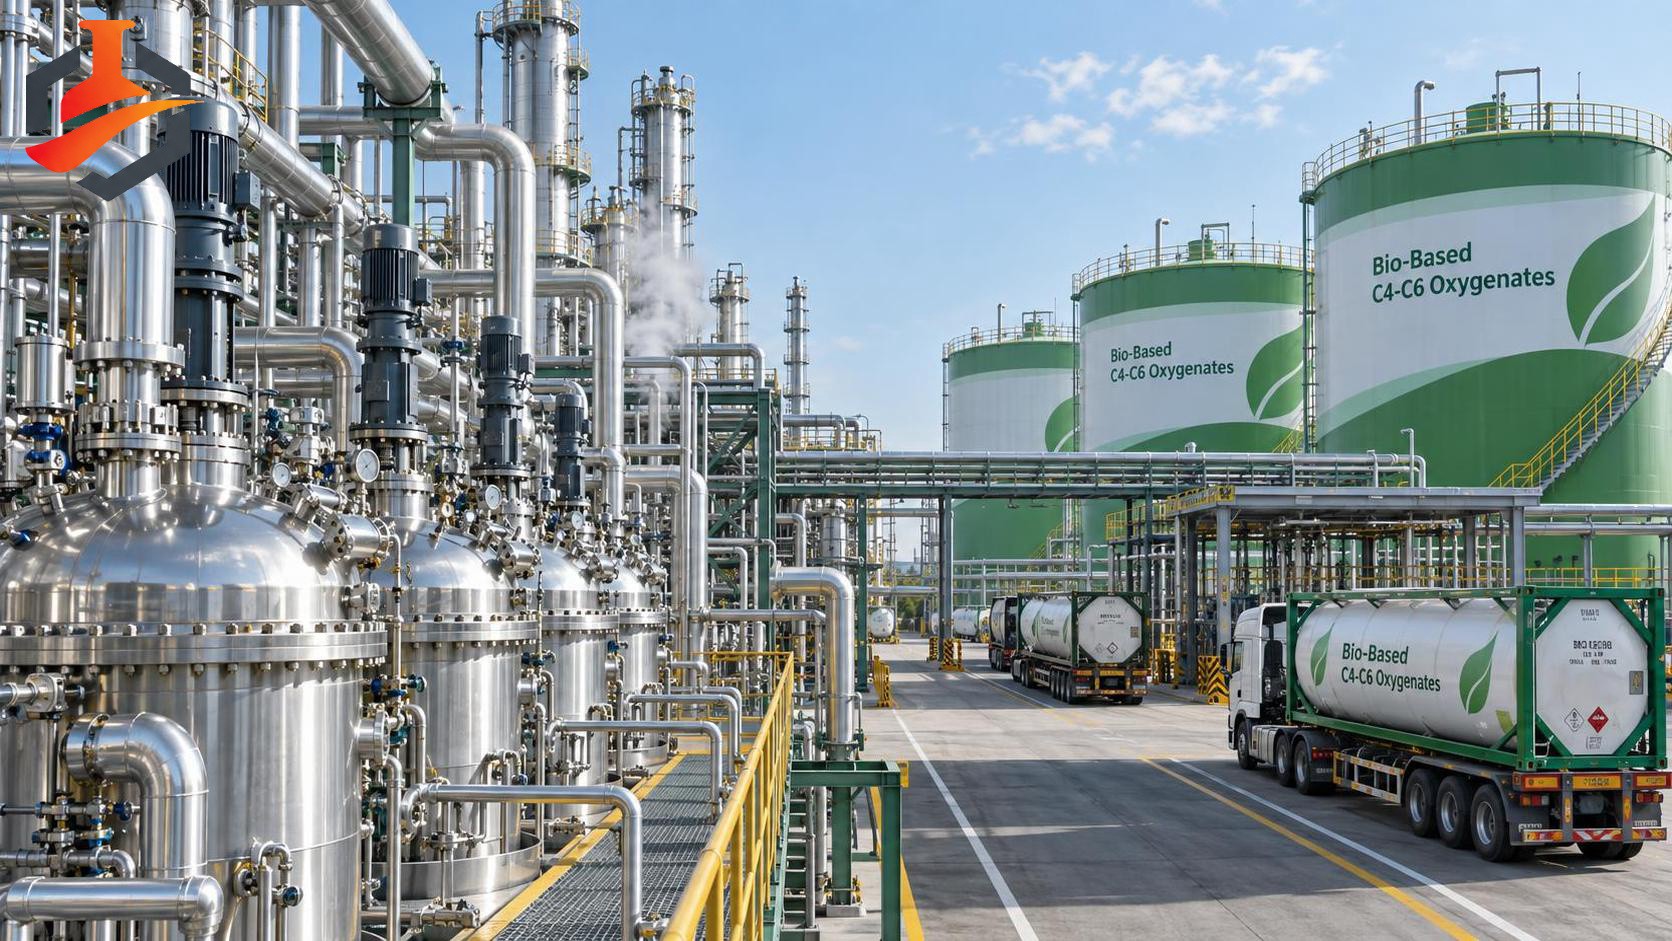
تسلط العناوين الرئيسية الضوء على حمض السكسينيك الحيوي، والفينولات المشتقة من اللجنين، والإيزوبوتانول المخمّر. ومع ذلك، فإن النمو الفعلي في حجم المشتريات خلال عام 2024 لا يتركز في المنتجات المتخصصة عالية القيمة ومنخفضة الحجم. بل يتسارع بأكبر وتيرة في الوسائط السائبة متوسطة المستوى — وتحديدًا المؤكسجات C4–C6 المستخدمة في الملدّنات والمواد الخافضة للتوتر السطحي وخلائط المذيبات — حيث يتقاطع الضغط التنظيمي مع التكافؤ الوظيفي.
الشرط الأساسي: لا ينجح الاستبدال إلا عندما تتوافق مسارات التنقية. فقد يطابق n-بيوتانول ذو أساس حيوي المستخلص من تخمير قصب السكر المواصفات البتروكيميائية على الورق — ولكن إذا تجاوز محتواه المتبقي من الديول 80 ppm، فقد يضر بحركية الأسترة في تصنيع ملدنات PVC. وهذه العتبة ليست نظرية؛ بل هي نمط فشل موثق لوحظ عبر ثلاث تجارب إنتاج مستقلة في 2023–2024. ويجب على المقيّمين التحقق ليس فقط من تحاليل المنتج النهائي، بل أيضًا من ضوابط العمليات الأولية — ولا سيما تصميم قطار التقطير وبروتوكولات تجديد المحفزات.
وتُعد توافقية الخدمات اللوجستية أمرًا بالغ الأهمية أيضًا. غالبًا ما تصل المواد الأولية الحيوية بتركيزات أقل (مثل المحاليل المائية بتركيز 60% مقابل الدرجات البتروكيميائية اللامائية بتركيز 99.5%)، مما يتطلب تعديلات في مزارع الخزانات ويغير حدود مدة التخزين. وقد أرجأ أحد منتجي الكيماويات الزراعية في أمريكا الشمالية التبني لمدة 14 شهرًا — ليس بسبب التكلفة، بل لأن خزاناته الحالية المصنوعة من الفولاذ المقاوم للصدأ تآكلت عند السطح البيني بين الغليسرول المشتق حيويًا والكلوريدات المتبقية من الدفعات السابقة.
تخفيف تقلبات الأسعار: التحوط يفشل — فما الذي يحل محله؟
يفقد التحوط التقليدي للسلع الأساسية — تثبيت الأسعار الآجلة للمواد الأولية الرئيسية — فعاليته. وليس ذلك بسبب عدم كفاءة الأسواق، بل لأن محركات التقلب انفصلت عن أساسيات العرض والطلب التقليدية. ففي عام 2024، نتج 68% من ارتفاعات الأسعار التي تجاوزت 15% خلال 30 يومًا عن أحداث غير سوقية: صيانة غير متوقعة للمصافي (غالبًا غير معلنة بسبب نقص العمالة)، أو إعادة احتساب رسوم الكربون في منتصف العقد، أو قيود تصدير مفاجئة مرتبطة بسياسات الأمن القومي للطاقة، وليس عن انخفاض المخزونات أو قرارات OPEC.
ونتيجة لذلك، تتحول فرق المشتريات الرائدة من حماية الأسعار إلى احتواء التعرض للمخاطر. وهذا يعني:
- إعادة تصميم هيكل العقد: الابتعاد عن شروط الأسعار الثابتة والالتزامات الحجمية نحو تسعير متدرج مرتبط بمؤشرات تكلفة المدخلات التي تم التحقق منها (مثل تكاليف الكهرباء + الغاز الطبيعي + بدلات الكربون في موقع المورد)، مع بنود تعديل تلقائي — وليس نوافذ لإعادة التفاوض.
- تنويع الموردين مع تكرار وظيفي: ليس مجرد «موردين بدلًا من مورد واحد»، بل موردين قادرين على تقديم درجة مماثلة تمامًا *و* ملف نقاء مماثل *من دون* إعادة تركيب — وهو شرط يستبعد نحو 40% من الموردين المؤهلين اسميًا أثناء التحقق الفني.
- إعادة معايرة استراتيجية المخزون: الاحتفاظ بمخزون احتياطي استراتيجي ليس للطلب المتوقع، بل لفترات الهشاشة المعروفة — مثل الحفاظ على مخزون من الإيثيلين غليكول لمدة 45 يومًا قبل دورات الصيانة السنوية في وحدتي تكسير ساحل الخليج المهيمنتين، المؤكدتين عبر جداول التوقف المودعة علنًا.
لا يلغي هذا النهج التقلبات — بل يضغط النافذة التي تتحول فيها حالة عدم اليقين إلى أثر تشغيلي. وبالنسبة للمقيّمين، لا يتمثل السؤال في «هل يمكننا التحوط؟» بل في «ما التعرض الذي يمكننا عزله وقياسه وحمايته من مصادر الصدمات الخارجية؟»
ما الذي يعنيه هذا لقرار التوريد التالي الخاص بك
لا يعمل أي من هذه التحولات بمعزل عن الآخر. فقد يقدم مورد محلي يستخدم مادة أولية ذات أساس حيوي فترات توريد أقصر — ولكن إذا كانت محاسبته الكربونية تفتقر إلى التحقق وفق ISO 14067، فقد يبطل ذلك تقارير النطاق 3 الخاصة بك. وقد يضمن عقد مقاوم للتقلبات شروطًا مواتية — ولكن إذا كان يحظر المزج مع مواد أولية من درجات بديلة أثناء تعطل الإمداد، فإنه يقوض المرونة التشغيلية.
الخلاصة العملية: قيّم الموردين وفق *معايير مترابطة*، وليس وفق سمات منفصلة. لا تسأل «هل هذه المادة الأولية خضراء؟» بل «هل تغطي شهادتها السلسلة بأكملها — من حصاد الكتلة الحيوية إلى التنقية النهائية — وهل يتيح المورد وصول طرف ثالث لتدقيق تلك البيانات؟» ولا تسأل «هل هذا المورد محلي؟» بل «هل يمكنه إثبات إمكانية تتبع ≥90% من منشأ المواد الأولية ضمن اختصاص قضائي واحد، وتقديم دليل مكتوب على تفعيل قدرة الإنتاج الاحتياطية خلال 72 ساعة؟» ولا تسأل «هل هذا السعر مستقر؟» بل «ما المتغيرات الخارجية المحددة التي تؤدي إلى تعديلات الأسعار — وهل يمكن التحقق من تلك المتغيرات بشكل مستقل، وليست مُبلّغًا عنها ذاتيًا؟»
ليست هذه فحوصات نظرية. إنها الحد الأدنى من المرشحات القابلة للتطبيق التي تفصل بين الشراء التكتيكي والتوريد الاستراتيجي في عام 2024. وبالنسبة لمقيّمي الأعمال، فإن تكلفة تجاوزها لا تقتصر على تآكل الهوامش — بل تشمل تأخر وقت الوصول إلى السوق، أو التعرض لمخاطر الامتثال، أو فشل التركيبة في أول دفعة تجارية.